Halo teman-teman, perdebatan mengenai bahaya galbay paylater vs pinjol tunai belakangan ini menjadi salah satu topik yang paling ramai didiskusikan di berbagai forum keuangan dan media sosial.
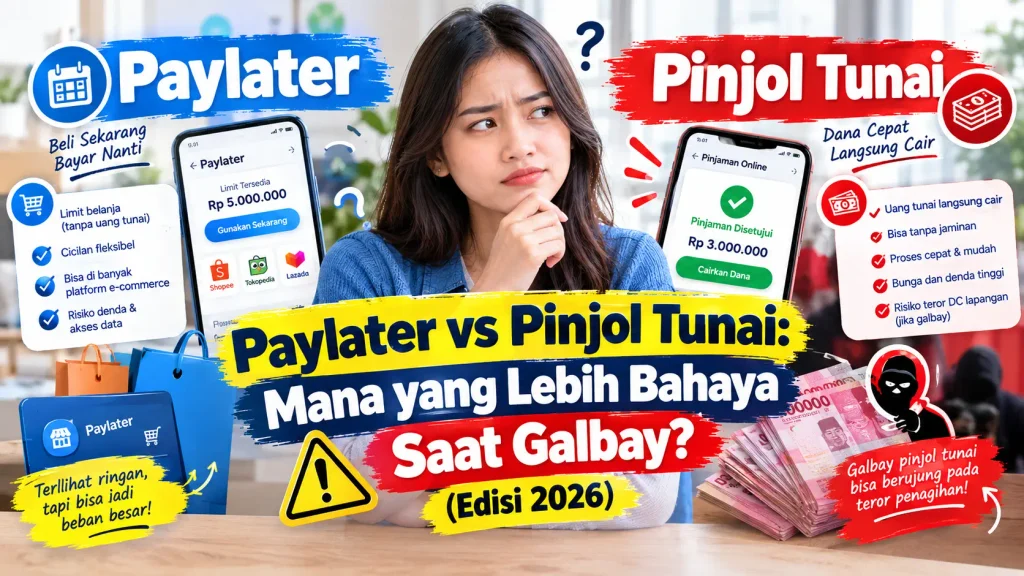
Seiring dengan menjamurnya tren belanja daring dan gaya hidup cashless di tahun 2026, fitur “Beli Sekarang, Bayar Nanti” (Paylater) yang tersemat rapi di aplikasi e-commerce seolah menjadi saudara kembar dari Pinjaman Online (Pinjol) tunai konvensional.
Keduanya sama-sama menawarkan kemudahan akses kredit instan tanpa agunan fisik.
Namun, ketika roda ekonomi sedang tidak berpihak dan nasabah terpaksa mengalami gagal bayar (galbay), banyak yang bertanya-tanya: instrumen manakah yang sebenarnya memiliki risiko penagihan dan efek sistemik paling mengerikan?
Untuk menjawab keresahan tersebut, tim Pinjolku.net telah merangkum analisis komprehensif mengenai perbedaan karakteristik, sistem penagihan, hingga dampak jangka panjang dari kedua jenis kredit digital ini. P
astikan kalian membaca artikel ini sampai habis sebelum memutuskan untuk menggunakan limit kredit yang ada di genggaman kalian.
Memahami Konsep Dasar: Paylater vs Pinjaman Online Tunai
Sebelum kita mengupas tuntas mengenai bahaya galbay paylater vs pinjol, kita harus menyamakan persepsi terlebih dahulu mengenai perbedaan fundamental dari kedua produk ini.
Paylater pada dasarnya adalah fasilitas kredit digital yang terintegrasi langsung dengan ekosistem aplikasi pembelanjaan atau layanan transportasi daring (seperti Shopee Paylater, GoPay Later, atau Traveloka Paylater).
Dana yang diberikan tidak bisa ditarik tunai ke rekening bank, melainkan hanya bisa digunakan untuk bertransaksi di dalam platform tersebut atau di merchant rekanan.
Di sisi lain, Pinjaman Online (Pinjol) tunai adalah aplikasi mandiri (seperti Kredit Pintar, Uatas, atau Easycash) yang memberikan limit kredit dalam bentuk uang tunai keras. Dana tersebut akan ditransfer langsung ke rekening pribadi debitur dan bebas digunakan untuk keperluan apa saja, baik itu membayar biaya rumah sakit, modal usaha, maupun sekadar menutupi kebutuhan sehari-hari.
Perbandingan Bahaya Galbay Paylater vs Pinjol Tunai
Ketika seorang debitur mulai menunggak pembayaran, kedua platform ini akan mengaktifkan prosedur penagihan mereka.
Meski sama-sama diawasi oleh Otoritas Jasa Keuangan (OJK), ada perbedaan gaya penagihan dan risiko yang sangat mencolok di antara keduanya:
1. Tekanan Psikologis dari Desk Collection (Penagihan via Telepon)
Jika diukur dari tingkat agresivitas penagihan jarak jauh, galbay pinjol tunai umumnya terasa jauh lebih menekan secara psikologis.
Perusahaan pinjol memiliki tim desk collection yang sangat masif. Saat kalian telat 1 hari saja, intensitas telepon masuk bisa mencapai puluhan kali dalam sehari, belum lagi pesan WhatsApp yang bertubi-tubi dengan nada yang tegas mendesak pembayaran.
Sebaliknya, sistem penagihan Paylater di awal masa keterlambatan biasanya lebih “halus”. Karena Paylater dikelola oleh perusahaan e-commerce besar yang sangat menjaga brand image (citra merek), mereka lebih sering menggunakan sistem pengingat otomatis, notifikasi di dalam aplikasi, atau email resmi. Namun, jangan salah sangka, jika tunggakan sudah melewati 30 hari, penagihan Paylater juga akan diserahkan kepada pihak ketiga yang prosedurnya tidak kalah ketat dengan pinjol.
2. Risiko Kedatangan Debt Collector (DC) Lapangan
Untuk urusan kunjungan fisik ke rumah atau kantor, perbandingannya cukup berimbang, namun Paylater dari perusahaan raksasa memiliki keunggulan jangkauan.
Aplikasi pinjol tunai skala menengah ke bawah mungkin tidak memiliki DC lapangan di luar area Jabodetabek.
Namun, layanan Paylater raksasa (seperti Spaylater atau Akulaku) diketahui memiliki jaringan agen penagih lapangan yang penyebarannya sangat luas, bahkan hingga ke tingkat kabupaten di berbagai provinsi di Indonesia.
Jadi, jika kalian berpikir galbay Paylater lebih aman dari kunjungan DC, itu adalah sebuah mitos besar.
3. Pemblokiran Ekosistem Digital Sehari-hari
Ini adalah salah satu bahaya galbay paylater vs pinjol yang paling unik dan sering tidak disadari oleh konsumen.
Ketika kalian galbay di aplikasi pinjol tunai, aplikasi yang diblokir hanyalah aplikasi pinjol itu saja; kehidupan digital kalian yang lain tetap berjalan normal.
Namun, ketika kalian galbay Paylater, kalian akan langsung dikucilkan dari ekosistem aplikasi tersebut.
Misalnya, jika kalian menunggak GoPay Later, maka otomatis layanan GoRide, GoFood, hingga GoSend di aplikasi Gojek kalian akan dibekukan atau ditangguhkan.
Jika kalian galbay di Shopee Paylater, kalian tidak akan bisa lagi berbelanja, menikmati gratis ongkir, atau bahkan menggunakan ShopeePay untuk jajan di luar.
Aktivitas harian kalian akan sangat terganggu.
4. Dampak Paling Fatal: Rekam Jejak di SLIK OJK
Banyak anak muda yang meremehkan tunggakan Paylater sebesar Rp 50.000 hanya karena merasa itu adalah uang “jajan”.
Faktanya, layanan Paylater raksasa di- -backing langsung oleh bank digital dan perusahaan multifinance besar. Setiap rupiah limit yang kalian pakai tercatat secara real-time di Sistem Layanan Informasi Keuangan (SLIK) OJK.
Risiko SLIK OJK pada Paylater justru sering kali lebih mematikan karena sifatnya yang impulsif.
Debitur pinjol tunai biasanya sadar bahwa mereka sedang berutang di bank, sehingga lebih berhati-hati.
Sebaliknya, pengguna Paylater sering lupa diri, menunggak tagihan kecil-kecilan, dan tiba-tiba kaget saat pengajuan KPR rumah atau kredit mobil mereka ditolak bank karena status BI Checking-nya macet di angka Kol 5 (Kredit Macet) gara-gara sisa tagihan makanan ringan bulan lalu.
Mana yang Lebih Berbahaya?
Jika kita merangkum keseluruhan analisis mengenai bahaya galbay paylater vs pinjol, jawabannya sangat bergantung pada aspek mana yang kalian nilai.
Jika kalian takut pada teror telepon yang agresif dan intensitas penagihan yang tinggi sejak hari pertama, maka pinjol tunai terasa lebih mengerikan.
Namun, jika kalian melihat dari kacamata dampak jangka panjang seperti rusaknya skor SLIK OJK secara tak terduga dan pemblokiran akses ke layanan digital esensial sehari-hari—maka Paylater justru menyimpan bahaya laten (tersembunyi) yang jauh lebih merusak masa depan ekonomi kalian.
Keduanya adalah fasilitas kredit yang sah dan bermanfaat jika digunakan dengan porsi yang tepat dan dibayar tepat waktu.
Solusi terbaik agar terhindar dari jeratan keduanya bukanlah membandingkan mana yang lebih aman saat digalbay, melainkan mengubah mindset atau pola pikir keuangan kita.
Berhentilah menggunakan fasilitas kredit konsumtif untuk gaya hidup atau sekadar flexing (pamer) di media sosial.
Pastikan rasio cicilan utang kalian tidak pernah melewati batas aman, yakni 30% dari total penghasilan bersih bulanan.
Tetap bijak berfinansial, dan bagikan informasi ini agar teman-teman yang lain tidak terjerumus ke lubang yang sama!